银行金融行业 GEO 案例
一家匿名银行针对六类金融产品开展 GEO 项目,监测国内 6 个 AI 平台上的 50 个全国性主要问题。2025 年 11 月至 2026 年 8 月分三阶段推进,出现回答率依次为 60%、85%、80%;项目已于 2026 年 8 月底交由银行内部运营。
项目观察周期:2025 年 11 月—2026 年 8 月
6 个
AI 观察平台
国内平台,区别于监测工具
50 个
全国性主要问题
覆盖产品类目、品牌和产品问题
80%
第 3 阶段出现回答率
项目方口径,不是贷款转化率
200 条
第 3 阶段知识条目
条目数不等于问题数
01Company Overview
企业概况
案例主体
匿名银行,机构及产品数据经过脱敏
六类需求
车贷、车抵贷、房抵贷、消费贷、经营贷、信用卡分期
监测范围
6 个国内 AI 平台、50 个全国性主要问题
实施周期
三个不等长阶段:2025.11—2026.01、2026.02—05、2026.06—08
监测工具
体系致胜 GEO 监控 Agent 与透镜 GEO 对照记录
交付状态
2026 年 8 月底交付银行,后续由内部运营
02Before Optimization
信息基础:统一三类信源的产品事实
按原案例披露的信源类型整理,不使用通用广告流量指标。
| 信源 | 整理对象 | 核对重点 |
|---|---|---|
| 银行官网 | 产品信息与办理说明 | 事实、适用条件与费用表述 |
| 银行自媒体 | 产品介绍与需求解答 | 与官方信息保持一致 |
| 新闻媒体稿件 | 经过审核的相关内容 | 核实依据,不编造榜单或同业比较 |
03Core Pain Points
信息整理与效果判断的四个重点
1
多来源信息需要一致
不同渠道的产品描述需回到银行资料核对。
2
用户问法不能变成承诺
利率、额度与审批描述应保留真实适用条件。
3
知识与问题数量不同
同一知识条目可能用于多个问题,不能据此推算引用次数。
4
回答表现不等于成交
项目未建立申请、审批或放款的归因链路。
04GEO Optimization Plan
GEO 优化方案
围绕产品事实整理、审核与回答测试推进。
策略一
限定问题范围
按六类需求及银行品牌、具体产品组织 50 个主要问题。
- 观察全国性需求,不扩展地域问题或无限长尾词
- 比较问法用于监测,自有内容聚焦本机构事实
策略二
审核并持续修正知识条目
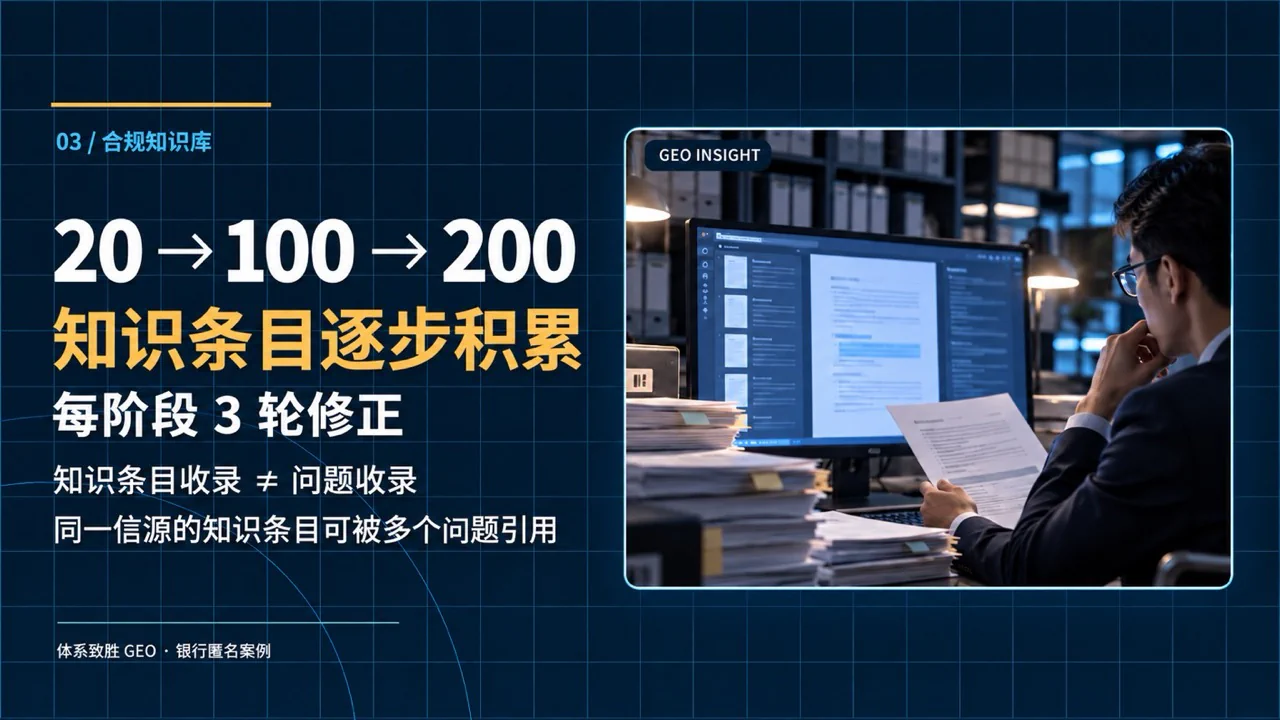
每阶段进行 3 轮修正。
- 核实费用、额度、材料与审核条件
- 整理、审核、测试、修正后复核,随产品变化更新
策略三
记录阶段表现并完成交接
结合自有与第三方监测工具对照观察。
- 分别记录出现回答率、知识条目和问题范围
- 2026 年 8 月底转交银行内部维护
05Optimization Results
三个阶段的项目记录
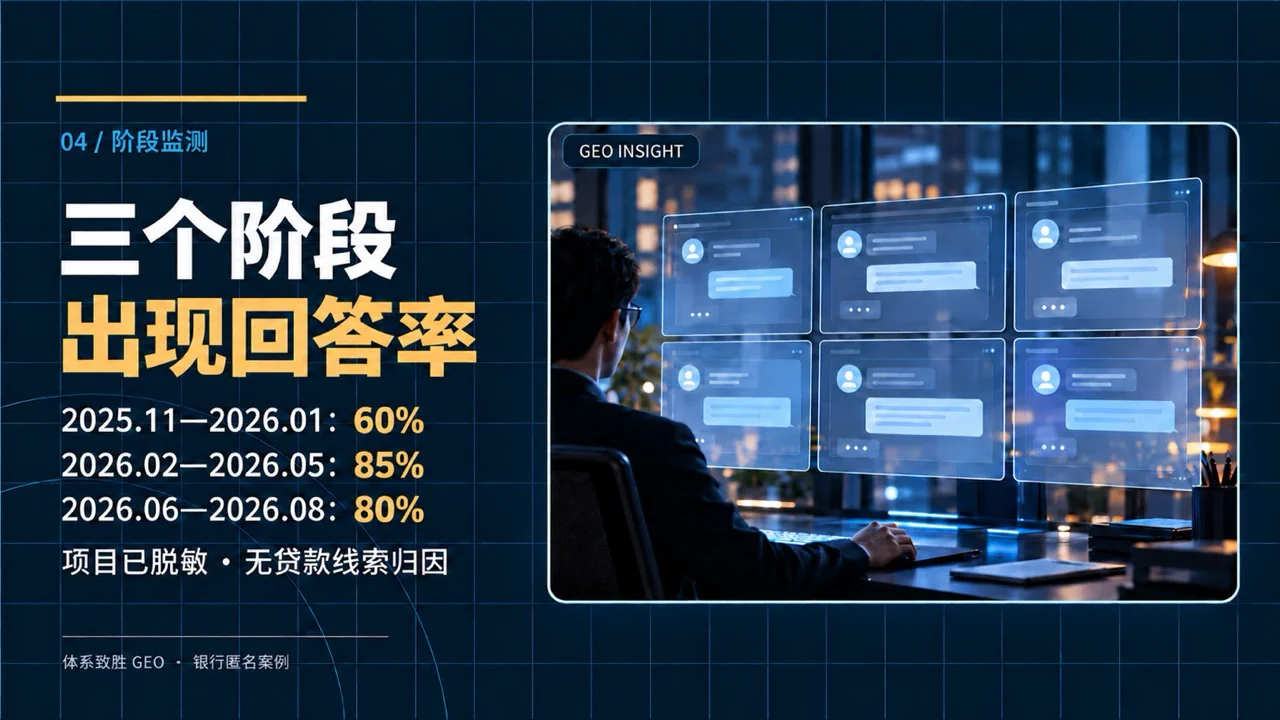
| 记录项 | 第 1 阶段 | 第 2 阶段 | 第 3 阶段 |
|---|---|---|---|
| 实际起止时间 | 2025.11—2026.01 | 2026.02—2026.05 | 2026.06—2026.08 |
| 出现回答率 | 60% | 85% | 80% |
| 知识条目收录数量 | 20 条 | 100 条 | 200 条 |
| 修正轮次 | 3 轮 | 3 轮 | 3 轮 |
阶段数据保留项目方的“出现回答率”名称,不改写成品牌推荐率或获客率。
项目交付后,由银行按内部制度维护知识内容与审核流程。
本案例的 GEO 实战逻辑
- 以官方事实作为内容基础,保持不同信源一致。
- 分别记录问题、知识条目和回答表现。
- 监测结果与业务转化分开评估,保留实际阶段起止时间。